DOS PÓLIZAS, INTERESES DISTINTOS
Seguro de hogar y seguro de comunidad: qué cubre cada uno
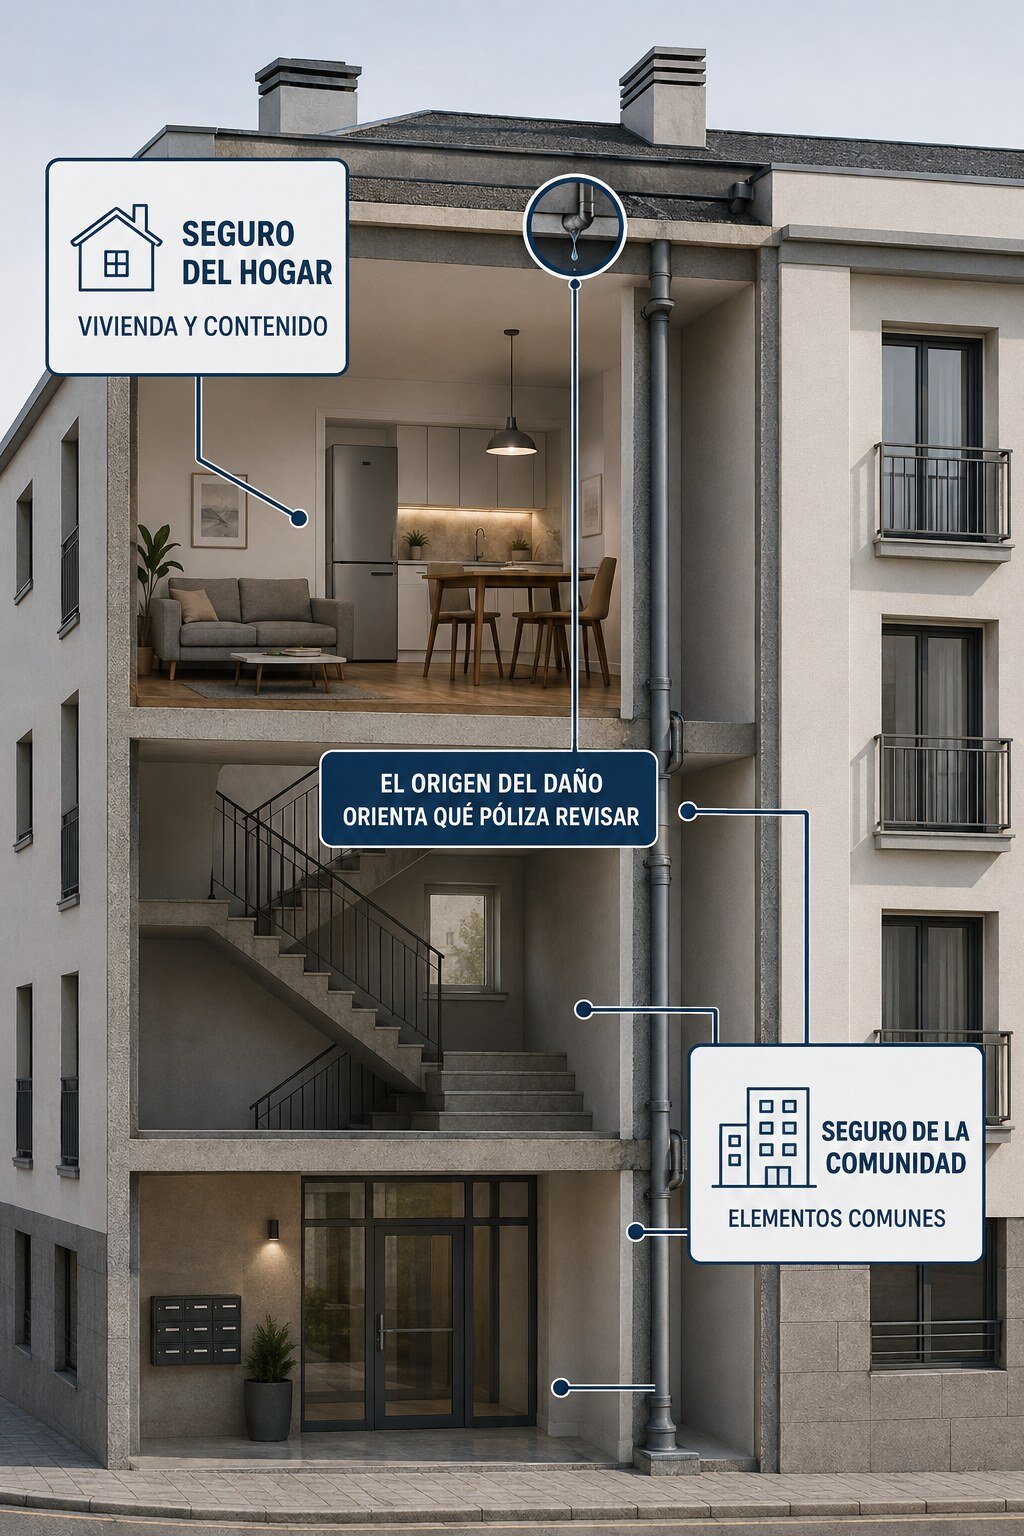
El seguro del hogar y el seguro de la comunidad no se reparten automáticamente los daños según el lugar donde aparece la mancha. Cada contrato protege personas, bienes, responsabilidades y riesgos definidos.
Para saber qué póliza puede intervenir hay que localizar el origen, identificar si el elemento es común o privativo, separar los bienes dañados y leer las garantías. En un mismo siniestro pueden actuar ambas aseguradoras, pero por conceptos distintos o coordinados.
- Origen del daño localizado antes de elegir póliza
- Elementos comunes y privativos diferenciados
- Coordinación entre aseguradoras sin doble indemnización
PARA PROFESIONALES
¿Haces seguros para comunidades de propietarios?
Si quieres aparecer en la guía como profesional para tu localidad, consulta las opciones de ficha y posiciones destacadas disponibles.
RESUMEN PRÁCTICO
Las claves para saber qué póliza debe intervenir
La decisión correcta parte del hecho real y del interés asegurado: qué causó el daño, a quién pertenece el elemento, qué bien se deterioró y qué garantía lo contempla.
ORIGEN DEL DAÑO
Una fuga puede comenzar en una instalación común, en una conducción privativa o en un aparato doméstico. El origen orienta la responsabilidad y las pólizas que deben revisarse.
TITULARIDAD
El Código Civil enumera elementos e instalaciones comunes, pero el título constitutivo, la configuración real y el punto exacto de la conducción pueden ser decisivos en cada edificio.
BIEN DAÑADO
No es igual reparar una bajante que restaurar el techo de una vivienda o sustituir un mueble. Cada bien puede corresponder a un asegurado, garantía y valoración diferentes.
GARANTÍA CONTRATADA
Que una póliza sea “de hogar” o “de comunidad” no basta. Hay que comprobar bienes asegurados, daños por agua, responsabilidad civil, asistencia, límites, franquicias y exclusiones.
Regla útil: primero determina quién tiene interés en el bien dañado y después busca la cobertura. El lugar donde se manifiesta el daño no identifica por sí solo a la póliza responsable.
ANALIZAR EL SINIESTRO
Cómo decidir entre el seguro del hogar y el de la comunidad
Un siniestro puede involucrar a la comunidad, uno o varios propietarios, inquilinos y terceros. Antes de discutir qué aseguradora paga, reconstruye el recorrido del daño desde su origen hasta cada consecuencia.
Documenta la situación y adopta medidas razonables para evitar que el daño aumente, sin destruir pruebas necesarias para la peritación.
1. Localiza dónde se originó el daño
Busca la tubería, bajante, cubierta, terraza, aparato o instalación de la que procede el agua. Un informe profesional debe diferenciar la causa inicial de los daños posteriores y señalar el tramo concreto.
2. Identifica si el elemento es común o privativo
Contrasta la función del elemento, su recorrido, el punto de entrada al espacio privativo, el título constitutivo y los planos. Una conducción situada dentro de una vivienda puede seguir prestando servicio común.

3. Separa daños propios y daños a terceros
Relaciona por separado daños en elementos comunes, continente privativo, contenido doméstico y bienes de terceros. Añade gastos de localización, reparación, asistencia y posibles reclamaciones de responsabilidad.
- Causa y recorrido del daño documentados
- Titularidad de cada elemento comprobada
- Daños separados por bien y propietario
- Todas las pólizas relevantes comunicadas
- Peritaciones y respuestas comparadas
Idea esencial: una aseguradora puede reparar el bien de su asegurado y después reclamar al responsable o a su aseguradora. Esa subrogación no significa que el perjudicado pueda cobrar dos veces el mismo daño.
BIENES, DAÑOS Y RESPONSABILIDADES
Qué puede proteger cada seguro
Esta comparación es orientativa. El alcance real depende de la definición de continente, contenido, elementos comunes, asegurados, terceros y responsabilidad civil de cada póliza.
Comparativa práctica por bienes y responsabilidades
Compara el bien o interés protegido, no solo el nombre comercial del seguro.
01
Elementos comunes del edificio
La póliza comunitaria puede asegurar estructura, cubierta, fachada, portal, escaleras e instalaciones comunes descritas en el contrato.
Qué revisar: definición de continente comunitario, anexos, garajes, locales, instalaciones y capital de reconstrucción.
02
Continente privativo de la vivienda
El seguro del hogar puede proteger paredes, suelos, instalaciones y elementos fijos de la vivienda según su definición de continente.
Qué revisar: mejoras, obras, cerramientos, elementos originales, valor asegurado y posibles solapamientos con la comunidad.
03
Contenido comunitario
Mobiliario del portal, herramientas, equipos y otros bienes de la comunidad pueden asegurarse como contenido comunitario.
Qué revisar: inventario, ubicación, titularidad, límites especiales y prueba de preexistencia.
04
Contenido de la vivienda
Muebles, electrodomésticos, ropa y pertenencias suelen corresponder al contenido de la póliza particular del hogar.
Qué revisar: capital total, límites para objetos especiales, valor de reposición, franquicia y acreditación del daño.
05
Responsabilidad de la comunidad
Puede cubrir la obligación de indemnizar a terceros por hechos previstos en la póliza de los que responda civilmente la comunidad.
Qué revisar: responsabilidad inmobiliaria, capital por siniestro y víctima, franquicia, defensa y exclusiones.
06
Responsabilidad del propietario o familia
La póliza del hogar puede cubrir reclamaciones por daños causados desde la vivienda o por personas aseguradas, dentro de sus límites.
Qué revisar: propietario, ocupante, inquilino, responsabilidad familiar, animales, obras y vivienda alquilada.
07
Asistencia y defensa jurídica
Cada póliza puede incluir servicios urgentes, profesionales, reclamación de daños y defensa para sus asegurados.
Qué revisar: servicio incluido, libre elección, límites, conflictos de intereses y diferencia entre asistencia y cobertura del daño.
Una misma zona puede contener intereses distintos. El techo pertenece a la vivienda, la bajante puede ser común y el mueble es contenido particular. Cada partida debe asignarse antes de valorar la indemnización.
Coordinación y concurrencia: no son lo mismo
Que hogar y comunidad aparezcan en el mismo expediente no significa necesariamente que exista concurrencia legal. Puede haber pólizas que protejan intereses distintos o responsabilidades diferentes.
Dos pólizas pueden intervenir
La póliza comunitaria puede atender el elemento común y su responsabilidad; la del hogar, los bienes privativos del propietario. También puede indemnizar primero la aseguradora del perjudicado y ejercer después las acciones que procedan.
La indemnización no puede duplicarse
Cuando dos contratos cubren el mismo riesgo sobre el mismo interés y durante el mismo período, la Ley de Contrato de Seguro regula su comunicación y contribución. La suma de pagos no puede superar el daño realmente sufrido.

ERRORES QUE CONVIENE PREVENIR
Errores frecuentes al elegir qué seguro avisar
Los conflictos suelen comenzar al decidir la póliza por intuición, sin identificar antes el origen y cada bien afectado.
DECIDIR POR EL LUGAR DONDE APARECE LA MANCHA
Que el agua aparezca en una vivienda no demuestra que la avería sea privativa. Debe localizarse el tramo que origina el daño y determinar a quién presta servicio.
PENSAR QUE UNA PÓLIZA SUSTITUYE A LA OTRA
El seguro del hogar no reemplaza automáticamente al comunitario ni al contrario. Protegen bienes, asegurados y responsabilidades que pueden ser diferentes.
RECLAMAR DOS VECES EL MISMO DAÑO
Dos aseguradoras pueden coordinarse, contribuir o reclamar entre ellas, pero el seguro de daños no permite que el asegurado obtenga una indemnización superior al perjuicio sufrido.
COORDINACIÓN DEL EXPEDIENTE
Checklist para coordinar hogar y comunidad
Centraliza la información para que comunidad, propietario, administrador, técnicos y aseguradoras trabajen sobre el mismo origen y el mismo desglose de daños.
01
Origen y causa documentados
Obtén fotografías, informe técnico y cronología. Diferencia causa, punto de fuga, recorrido del agua y medidas adoptadas para evitar nuevos daños.
02
Elemento común o privativo
Identifica si cada conducción, cubierta, terraza o instalación es común o privativa. Conserva planos, estatutos y cualquier informe utilizado.
03
Bienes y personas afectadas
Haz una lista por titular: elementos comunes, continente de cada vivienda, contenido, locales y terceros. Añade fotografías y valoración de cada partida.
04
Pólizas comunicadas
Comunica el siniestro a las pólizas que razonablemente puedan intervenir. Si cubren el mismo interés, riesgo y período, informa a cada aseguradora de la existencia de las demás.
05
Respuestas comparadas
Compara peritaciones y decisiones por escrito. Comprueba qué partida acepta cada entidad, qué cláusula aplica y cómo se evita tanto el vacío como la duplicidad de indemnización.
¿Quieres entender todas las coberturas del seguro comunitario?
Consulta la guía principal para revisar coberturas, capitales, exclusiones, responsabilidades y cómo actuar cuando ocurre un siniestro comunitario.
CONTENIDOS RELACIONADOS
Guías para contratar y utilizar el seguro de comunidad
Amplía la información para comparar pólizas, comprobar la obligatoriedad y entender las garantías comunitarias.
GUÍA COMPLETA

Seguro para comunidades de propietarios
Coberturas, capitales, responsabilidades, elección de póliza y actuación ante siniestros.
COMPARATIVA DE PÓLIZAS

Mejores seguros para comunidades: cómo comparar
Método para comparar capitales, límites, franquicias, exclusiones y servicios equivalentes.
OBLIGACIÓN LEGAL

¿Es obligatorio el seguro de la comunidad?
Cuándo puede ser obligatorio el seguro comunitario y qué normas deben revisarse.
COBERTURAS Y SINIESTROS

Qué cubre el seguro de comunidad
Tuberías, bajantes, daños por agua, responsabilidad civil, límites y exclusiones.
PREGUNTAS FRECUENTES
Preguntas frecuentes sobre hogar y comunidad
Respuestas breves para decidir qué póliza puede intervenir y cómo coordinar a ambas aseguradoras.
¿Qué seguro paga un daño dentro de una vivienda?
No existe una regla basada solo en el lugar del daño. Hay que localizar el origen, identificar la titularidad del elemento y comprobar qué bienes, riesgos y responsabilidades asegura cada contrato.
¿Qué ocurre si se rompe una bajante comunitaria?
Puede intervenir la póliza comunitaria si la bajante es un elemento común asegurado y el hecho está cubierto. Los daños dentro de la vivienda pueden corresponder a garantías de daños o responsabilidad de la comunidad y también a la póliza del perjudicado.
¿Puede pagar primero el seguro del hogar?
Puede intervenir el seguro del hogar si protege el continente o contenido afectado. Después, la aseguradora que indemnice puede ejercer las acciones que correspondan frente al responsable, hasta el límite pagado.
¿Una tubería dentro de una vivienda siempre es privativa?
No necesariamente. Según el artículo 396 del Código Civil, muchas instalaciones son comunes hasta la entrada al espacio privativo, pero deben comprobarse la configuración, función, título y punto exacto del tramo.
¿Qué seguro actúa si una vivienda causa daños a otra?
Depende del origen y de las pólizas. Si procede de un aparato o instalación privativa, puede actuar el hogar; si procede de un elemento común, puede intervenir la comunidad. Los daños propios y a terceros deben separarse.
¿Pueden intervenir a la vez hogar y comunidad?
Cuando cubren intereses distintos, cada una puede atender sus bienes o responsabilidades. Si existe coincidencia sobre el mismo interés, riesgo y período, se aplican las reglas de concurrencia y comunicación del artículo 32 de la Ley de Contrato de Seguro.
¿Se puede cobrar la misma reparación de las dos pólizas?
No. El seguro de daños no puede producir enriquecimiento injusto. La aportación de varias aseguradoras no puede superar la cuantía del perjuicio realmente sufrido.
¿Cómo se comunica un siniestro a ambas aseguradoras?
Comunica el siniestro a las entidades que razonablemente puedan intervenir, identifica las demás pólizas y aporta el mismo informe causal y desglose de daños. Solicita que cada respuesta indique bienes, garantía y cláusula aplicados.
Fuentes y revisión: Ley 50/1980, de Contrato de Seguro, especialmente artículos 8, 16, 25 a 27, 32, 43 y 73; y Código Civil, artículo 396 sobre elementos comunes. Última revisión: agosto de 2026. El alcance concreto depende de cada póliza y del edificio.
PARA CORREDORES Y MEDIADORES
¿Asesoras a comunidades y propietarios en siniestros?
Presenta tus servicios ante comunidades y propietarios que necesitan coordinar pólizas, identificar coberturas y tramitar siniestros con varios afectados.
- Indica servicios y aseguradoras con las que trabajas
- Define provincias y municipios de servicio
- Recibe contactos de comunidades interesadas
Solicita información para aparecer en la guía
Indica dónde trabajas, qué servicios prestas y qué experiencia tienes coordinando seguros de hogar y comunidad.

La inclusión en el directorio no sustituye la comprobación de autorización, experiencia, independencia, condiciones del servicio ni adecuación de cada póliza.